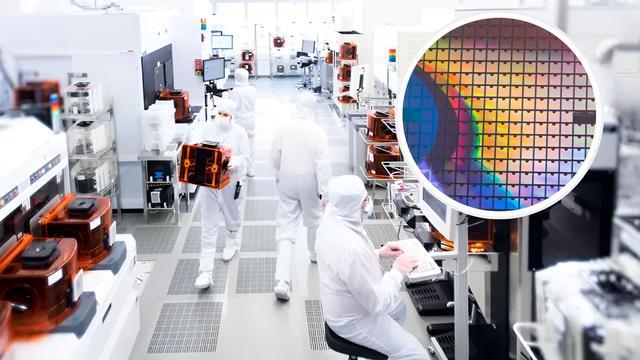
图释:GlobalFoundries的半导体洁净室生产线GlobalFoundries
SCIENCE RAZOR
欧洲人刚干了一件反常识的事。
他们搞出了全欧洲第一条完全主权化的半导体产线。不是设计在欧洲、制造丢给亚洲的那种。是从第一行代码到最后一片成品,全都在欧洲本土的法律、设备和工厂里闭环走完——GlobalFoundries和荷兰Qualinx联手,在德国德累斯顿的Fab 1把这事跑通了。
这批芯片专做航空航天、国防和关键基础设施。核心是一颗22nm FD-SOI射频SoC,没离开过欧洲的监管边界一步。
为什么你该紧张
台积电一家就吃掉全球90%以上的先进制程代工订单。三星吞了剩下的大头。两人都在东亚,都在同一个地缘火药桶上。
你的F-35雷达、宙斯盾系统、爱国者导弹里最要命的那几块芯片,设计可能在加州,但造出来必须在台湾。这不是供应链,这是钢丝。
RAND公司2023年做过一次推演:如果台海出事切断先进芯片,美国国防工业的库存撑不了几个月。关键武器直接停产。不是钱的事,是战备的事。
欧洲的逻辑:够用就行,但得是自己的
这条产线不追3nm。它赌的是另外一条路——22nm FD-SOI,在射频和模拟信号上有天然优势,恰好是雷达、电子战、卫星通信最需要的那类芯片。
欧洲芯片法案砸出430亿欧元,目标2030年把全球半导体制造份额从不到10%拉回20%。格芯德累斯顿扩产、英特尔马格德堡新厂、台积电合资工厂——全是棋子。但这条“全主权”产线不一样,它不看经济账,只看一件事:真到了被人卡脖子的那天,我的雷达还能造。
GDPR管数据,这条产线管物理实体。欧洲人的主权观很实在——芯片供应链不能经过一个危机时刻可能对我禁运的管辖区。
美国的对策:把台积电搬回家
美国的思路更粗暴。2022年芯片法案甩出527亿美元,疯狂补贴台积电在亚利桑那、三星在德州、英特尔在俄亥俄建厂。相当于把亚洲工厂强行搬到自己后院。
国防部还有一个“可信代工”计划,把最敏感的军用芯片锁死在IBM和英特尔本土产线里,只让美国公民碰,全程政府盯着。
但尴尬的是,这条线至今做不出7nm以下的工艺。F-35的雷达处理器,最先进的那些一度还是得走台积电。于是2023年又紧急启动RAMP计划,逼英特尔在2025年前搞出一条至少14nm起步、能随时切换更先进工艺的美国军品专线。
美国的打法叫“离岸备份”:平时用最先进的亚洲产能,战时切回本土。欧洲的打法叫“全栈自主”:落后一代也认了,绝不让人掐住一根血管。谁更扛得住极端压力测试,现在还不知道。
中国在干什么
一句话:全球最大买家,但制造端被设备卡着脖子。
最先进的国产代工能力大概在7nm附近,良率和规模还远追不上台积电。更致命的是EUV光刻机——ASML从来没卖给过中国,现在DUV也越锁越紧。
但中国在做另一件事。用成熟制程的数量,对冲先进制程的缺失。
2023年中国大陆芯片制造产能已超20%,超过美国,仅次于韩国和台湾。绝大部分是28nm以上的成熟制程,但别忘了——汽车、工业设备、武器传感器、电力控制系统,靠的全是这些。在国防场景里,28nm的可靠性往往比3nm的峰值算力更值钱。
SIA和波士顿咨询的报告说,中国成熟制程扩张速度全球最快,预计2027年占全球产能的39%。这是“农村包围城市”。
但设备自给率才是主权制造的真指标。光刻机、离子注入、薄膜沉积这些前道核心设备上,国产替代集中在部分DUV和非关键环节。中国电子专用设备工业协会的公开数据是,2023年国产半导体设备整体自给率约20%,前道核心设备远低于这个数。差距摆在那里。
这事说到底
GlobalFoundries和Qualinx的这次流片,表面看就是欧洲半导体一个小注脚。
真正的含义是:全球化退潮后,一个国家到底得攥住哪些工业能力,才能在最坏情况下让国防机器继续转?
“主权能力”不追全球最优效率,它追的是被脱钩后的生存能力。
这就是为什么欧洲人可以容忍用22nm的FD-SOI而不是5nm的FinFET做军工芯片。它赌的只有一件事——下一场战争不在制程节点上决胜负。在谁还能稳定地、独立地、不被掐断地给你“够用的芯片”上决出胜负。
实验的最终结局,得等到真有人被切断供应链那刻才见分晓。
— 感谢阅读 · 欢迎点赞关注 · 科学剃刀 —
富成配资提示:文章来自网络,不代表本站观点。